Économie
Assurance habitation et auto, l’addition s’alourdit encore
Les primes vont repartir à la hausse l’an prochain, à un rythme nettement supérieur à celui de l’inflation. Entre événements climatiques, réparations…
Les primes vont repartir à la hausse l’an prochain, à un rythme nettement supérieur à celui de l’inflation. Entre événements climatiques, réparations coûteuses et voitures électriques, la note grimpe pour les ménages.
Comptez de nouveau une hausse sur votre contrat d’assurance. Pour l’habitation, les projections d’un cabinet spécialisé du secteur tablent sur une progression des primes de 5 à 6%, quand un concurrent direct du même domaine avance une fourchette proche de 7%. Concrètement, cela représente entre 20 et 25 euros hors taxes de plus sur une année, par contrat.
L’automobile suit le même chemin, avec une pente un peu plus douce. Les estimations varient de 3 à 4% selon les analystes, avec un scénario haut autour de 4,5%. Le montant reste étonnamment comparable, environ 20 euros hors taxes, tout simplement parce qu’un contrat auto coûte déjà plus cher au départ qu’un contrat habitation. Un comparateur du marché se montre encore plus pessimiste, avec des augmentations moyennes d’au moins 5% et une assurance logement qui pourrait frôler les 10%.
Une chose est sûre, ces hausses dépassent largement l’inflation, mesurée autour de 2,4% sur un an. Et elles s’ajoutent à plusieurs années d’augmentations déjà encaissées par les assurés. Chez les assureurs, on plaide la contrainte plutôt que la gourmandise. Leurs arguments tiennent en une phrase, les sinistres sont plus nombreux, plus violents, et coûtent plus cher à indemniser. Tempêtes, incendies, orages de grêle se multiplient, et le prix des matériaux nécessaires aux réparations ne cesse de grimper.
Derrière ces explications, il y a aussi une réalité comptable. Les compagnies ont profité de ces hausses pour reconstruire des marges mises à mal par des exercices difficiles. Le premier assureur français a battu son record de bénéfice net et vise désormais la barre symbolique des 10 milliards d’euros. Ce n’est pas un détail dans l’équation, admet le patron d’un comparateur, pour qui le redressement de la rentabilité technique fait partie des moteurs de la hausse.
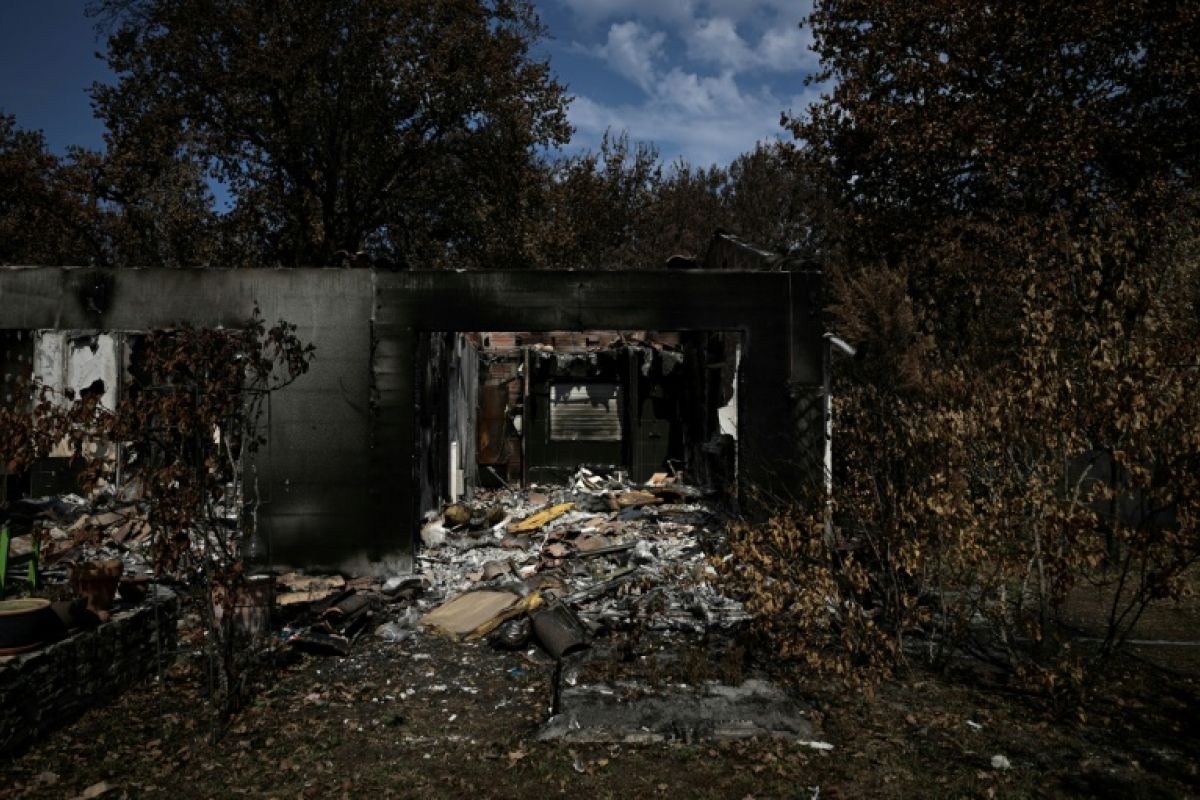
Le climat pèse lourd dans la balance. Catastrophes naturelles plus fréquentes, plus intenses, donc plus destructrices pour les logements comme pour les véhicules. Les dernières saisons ont apporté leur lot de tempêtes hivernales, de canicules, de sécheresse et d’épisodes de grêle qui viennent bousculer les équilibres du secteur.
Autre facteur, la mutation du parc automobile. Les voitures hybrides et électriques coûtent plus cher à assurer que les modèles thermiques, plus sophistiquées et plus délicates à réparer. La fréquence globale des accidents reste stable, mais le coût moyen d’une réparation s’envole depuis plusieurs années. Un choc mal placé peut suffire à envoyer directement un véhicule à la casse, dès que la facture dépasse sa valeur. S’y ajoutent l’assistance et l’indemnisation des dommages corporels, elles aussi orientées à la hausse.
Face à cette valse des tarifs, certains assurés changent de stratégie. Plutôt que de payer toujours plus, ils acceptent de réduire leur niveau de protection et passent d’un contrat tous risques à une couverture au tiers. Une économie immédiate, mais qui laisse plus de risques à leur charge.
À lire aussi

Russie Unie rafle tout dans des législatives sans opposition

Catherine Ringer, la voix libre des Rita Mitsouko, s’est tue

Depuis Saint-Pierre-et-Miquelon, Paris et Ottawa font front commun

Le Musée d’histoire naturelle de Londres met en ligne une visite virtuelle 3D

Sète et Frontignan perdent encore des habitants

Accords avec l’Algérie: Retailleau « a déjà cédé » selon le RN, sa démission serait « une bonne nouvelle » pour LFI

Sète : Sébastien Denaja dévoile un projet municipal pour « gouverner autrement »

Frontignan : Thibaut Cléret Villagordo officialise sa candidature et promet de réinventer la ville

Sète : une vidéo virale dénonce violences policières et corruption à l’Île de Thau
 SociétéEn Ligne 6 jours
Ces influenceurs qui vendent du rêve et que leurs abonnés commencent à lâcher
- ÉconomieEn Ligne 3 jours
Lidl France change de patron et surprend ses propres équipes
- MondeEn Ligne 7 jours
TotalEnergies veut injecter 16 milliards de dollars dans le pétrole irakien
- CultureEn Ligne 6 jours
Catherine Ringer, la voix libre des Rita Mitsouko, s’est tue
- EuropeEn Ligne 5 jours
La Hongrie traque les milliards envolés de l’ère Orban
- EuropeEn Ligne 5 jours
Face aux attaques hybrides venues de Russie, Macron convoque son état-major et bouscule son agenda
- PolitiqueEn Ligne 5 jours
Carburants, l’exécutif prolonge les aides jusqu’à fin décembre pour désamorcer la grogne
- EuropeEn Ligne 3 jours
Huit pays des Carpates font bloc autour de l’Ukraine