Économie
Les taux immobiliers américains franchissent 7% et compliquent le rêve de maison
Les crédits immobiliers les plus populaires aux États-Unis ont dépassé un seuil symbolique, portés par une inflation qui ne faiblit pas. Une mauvaise…
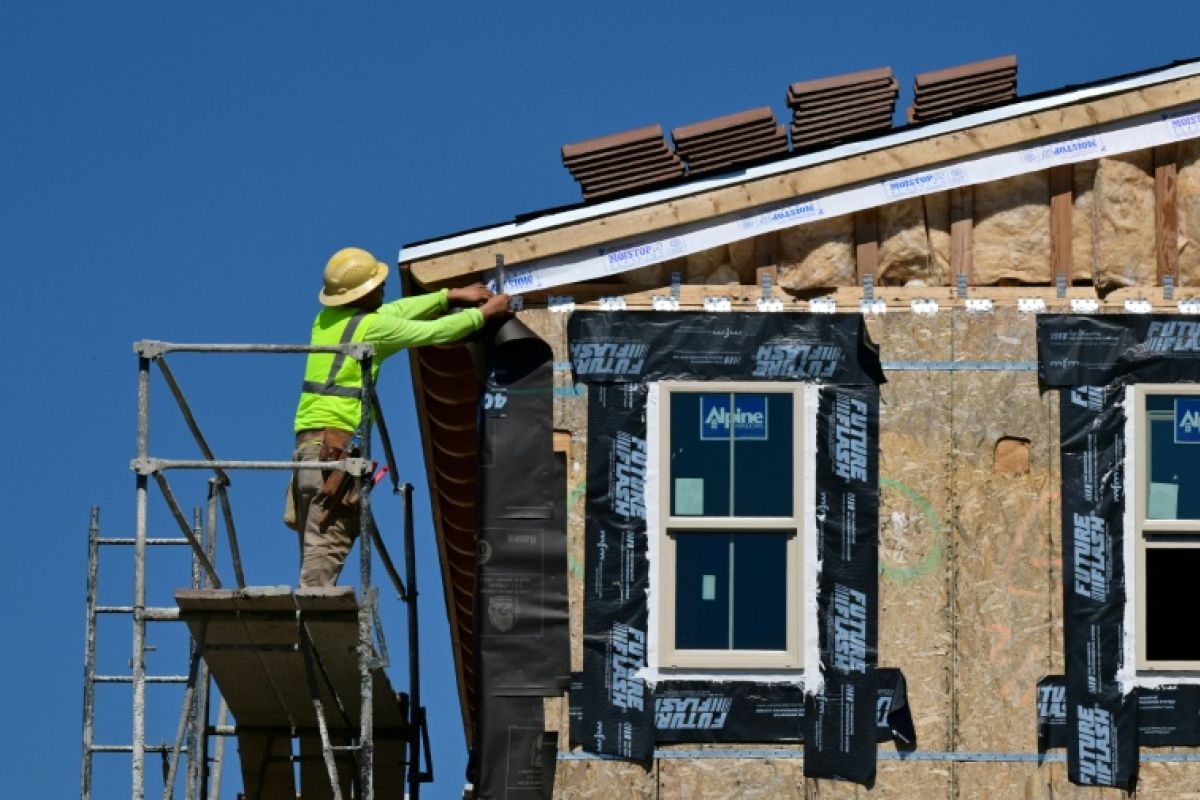
Les crédits immobiliers les plus populaires aux États-Unis ont dépassé un seuil symbolique, portés par une inflation qui ne faiblit pas. Une mauvaise nouvelle pour Donald Trump à l’approche des élections de mi-mandat.
Les taux des prêts immobiliers sur trente ans aux États-Unis viennent de franchir la barre des 7%. En moyenne, ils s’affichent à 7,03%. Un tel niveau n’avait plus été observé depuis le début de l’année 2025, peu avant le retour de Donald Trump à la Maison-Blanche. Pendant sa campagne victorieuse, l’ancien promoteur immobilier avait promis d’améliorer le pouvoir d’achat et de faire reculer le coût de l’emprunt, notamment pour permettre au plus grand nombre d’accéder à une maison individuelle. Sur ce terrain, la promesse se heurte désormais à la réalité du marché.
Le contexte politique rend la donne encore plus délicate. Les élections législatives de mi-mandat approchent, et le président risque de perdre le contrôle du Congrès. La colère populaire autour du coût de la vie reste vive. La hausse des taux immobiliers ajoute une pression supplémentaire sur les ménages, déjà confrontés à des dépenses quotidiennes élevées. Pour Donald Trump, l’équation se complique, car il s’était engagé à rendre le crédit plus abordable.
Comment expliquer ce bond? Les taux étaient passés sous 6% au début de l’année 2026, juste avant le déclenchement d’une guerre contre l’Iran par le président américain. Ce conflit a fait grimper les prix de l’énergie et relancé l’inflation. Quand la hausse des prix s’accélère, les prêteurs réclament une meilleure rémunération pour éviter que leurs gains futurs soient grignotés. Conséquence, les crédits immobiliers deviennent plus chers.
Ce renchérissement douche les espoirs de reprise du marché immobilier. Les acheteurs potentiels perdent du pouvoir d’achat à mesure que les mensualités augmentent. Les constructeurs, eux, voient leurs marges se réduire. Ils doivent composer avec des matériaux plus chers et offrir des ristournes pour conserver des clients.
Les chiffres illustrent ce coup de frein. Les ventes de maisons neuves ont atteint 684.000 unités en rythme annualisé, en recul de 2% sur un an. Le prix moyen des biens vendus a reculé de près de 9% par rapport à un an plus tôt, à 478.700 dollars. Des analystes estiment que la hausse des taux va encore aggraver les difficultés d’accessibilité, ce qui devrait pousser les promoteurs à continuer de baisser leurs prix. D’autres jugent que les prix ne peuvent pas descendre beaucoup plus, en raison du manque de biens disponibles et de la flambée des coûts de construction. Pour eux, la seule manière de faire baisser les taux immobiliers reste de maîtriser l’inflation, qui demeure incontrôlée.
La Réserve fédérale a relevé ses taux directeurs d’un cran pour tenter de calmer la hausse des prix. Une décision qui montre l’ampleur du défi. Tant que l’inflation restera élevée, les emprunts immobiliers devraient rester chers, et le rêve de la maison individuelle s’éloigner pour de nombreux Américains.
À lire aussi


Macron envoie des militaires en Arabie saoudite et n’exclut plus de baisser les taxes

En Corse, les agriculteurs bloquent les ports et mettent la pression sur l’État

Le pétrole s’envole, les espoirs d’un rapprochement entre Washington et Téhéran s’éloignent

Le Musée d’histoire naturelle de Londres met en ligne une visite virtuelle 3D

Sète et Frontignan perdent encore des habitants

Accords avec l’Algérie: Retailleau « a déjà cédé » selon le RN, sa démission serait « une bonne nouvelle » pour LFI

Sète : Sébastien Denaja dévoile un projet municipal pour « gouverner autrement »

Frontignan : Thibaut Cléret Villagordo officialise sa candidature et promet de réinventer la ville

Sète : une vidéo virale dénonce violences policières et corruption à l’Île de Thau
 PolitiqueEn Ligne 2 jours
Mélenchon mène une campagne en retrait, avec des discours écrits au millimètre
- ÉconomieEn Ligne 6 jours
Lidl France change de patron et surprend ses propres équipes
- CultureEn Ligne 3 jours
Catherine Ringer, la voix libre des Rita Mitsouko, s’est tue
- PolitiqueEn Ligne 4 jours
Ségolène Royal compare Raphaël Glucksmann à un stagiaire à la tête du pays
- EuropeEn Ligne 6 jours
Huit pays des Carpates font bloc autour de l’Ukraine
- ÉconomieEn Ligne 2 jours
Votre employeur pourra bientôt verser jusqu’à 1 000 euros de prime carburant
- ÉconomieEn Ligne 6 jours
Sécheresse. Les lave-autos à l’arrêt réclament la même clémence que les golfs
- MondeEn Ligne 2 jours
Santa Marta sous haute tension, l’armée déployée après une offensive meurtrière