Monde
Au Chili, le fonds de pension censé être le plus sûr a coûté cher aux retraités
Des milliers de Chiliens ont vu leur épargne retraite reculer après des placements qui devaient rapporter si les taux d’intérêt américains baissaient. Le…
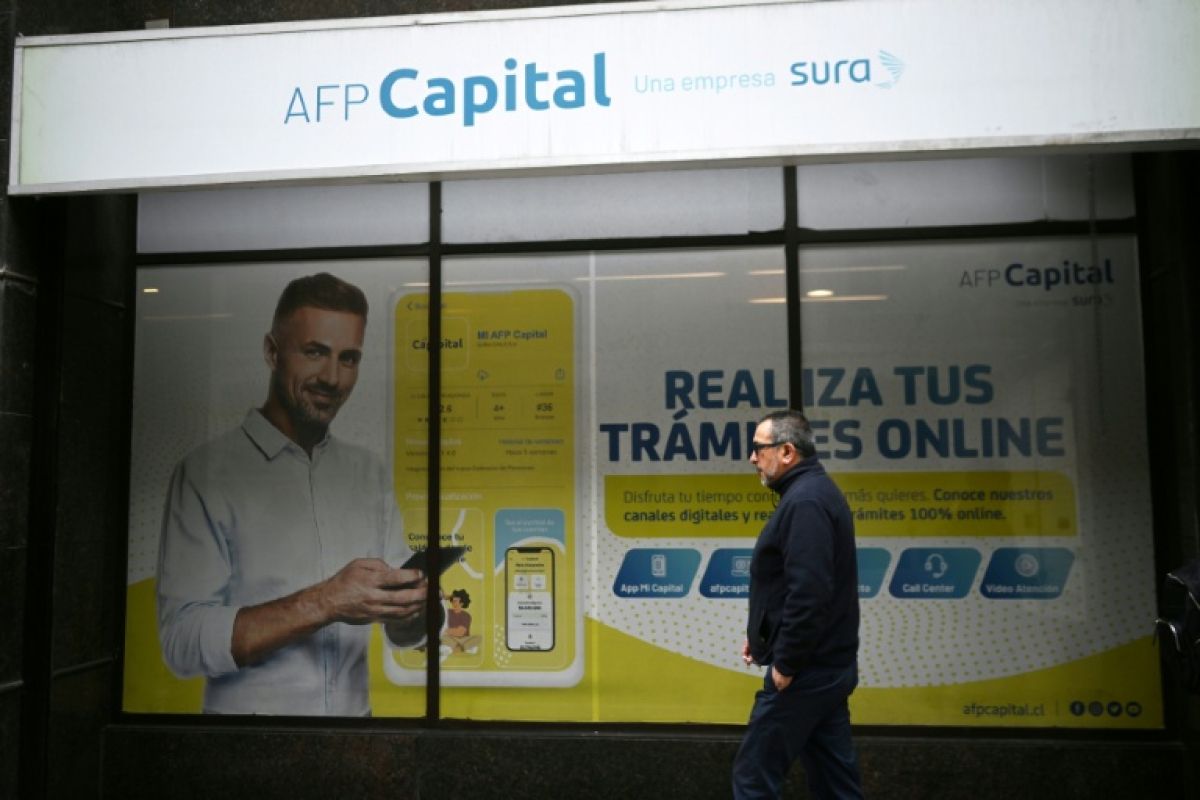
Des milliers de Chiliens ont vu leur épargne retraite reculer après des placements qui devaient rapporter si les taux d’intérêt américains baissaient. Le fonds présenté comme le moins risqué a été le plus touché, et des retraités passent de la stupeur aux tribunaux.
Au Chili, la retraite repose sur des comptes individuels. Chaque travailleur verse un dixième de son salaire sur un compte géré par des administrateurs privés, qui placent cet argent sur les marchés financiers. Le système a remplacé un ancien mécanisme public de répartition au début des années 1980, sous la dictature de Pinochet. Il compte plus de 12,2 millions d’affiliés. Parmi les cinq fonds disponibles, le E est présenté comme le moins risqué. Il rassemble 761 000 personnes, dont 69 000 de plus de 60 ans, déjà retraitées ou sur le point de l’être. C’est pourtant lui qui a le plus souffert, avec une baisse moyenne de 10,4 % sur une période de neuf mois. Les gestionnaires ont placé une partie des avoirs sur des contrats qui auraient été avantageux si les taux d’intérêt aux États-Unis avaient baissé. Ils ont augmenté. Résultat, l’épargne de nombreux retraités a fondu.
Magaly Valencia, 70 ans, vit à Santiago avec son mari dans un quartier de classe moyenne. Elle a placé son argent dans ce fonds E, comme des centaines de milliers d’autres Chiliens. Depuis qu’elle est à la retraite, sa pension est recalculée chaque année en fonction du solde de son compte. Elle dit avoir perdu près de 10 000 dollars. Après 40 ans de travail, elle est passée d’un salaire mensuel d’environ 2 000 dollars à un revenu de 750 dollars. Ce montant comprend ce que lui verse son gestionnaire et la pension universelle garantie, créée pour compléter les revenus de la majorité des retraités. La santé pèse lourd. Un cancer du sein diagnostiqué peu après son départ à la retraite l’a obligée à payer environ 7 000 dollars pour une opération urgente. Atteinte d’arthrose, elle attend une autre intervention qui pourrait lui coûter 10 000 dollars. Même avec une assurance santé, les frais restent à sa charge. Les petits plaisirs ont disparu. Elle ne s’offre plus de gâteaux ni de repas au restaurant.
La chute du fonds E a provoqué des critiques dans tout l’éventail politique. Le régulateur du secteur et une commission parlementaire examinent un possible manquement des gestionnaires à leur devoir de prudence. Les contrats concernés affichaient une perte de 10 milliards de dollars. Le débat dépasse les seuls comptes individuels. Seuls 7,5 % des retraités chiliens touchent une pension supérieure au salaire minimum de 550 dollars. Pour Guillermo Larrain, ancien directeur de l’organisme de tutelle, une amélioration reste possible si les gestionnaires conservent ces contrats et si les taux d’intérêt américains baissent. En attendant, beaucoup de retraités doivent déjà vivre avec moins.
Mario Rebolledo, 64 ans, a travaillé dans une banque. Retraité depuis deux ans, il a perdu environ 5 550 dollars sur plusieurs mois dans les fonds E et D, où se trouve son capital. Le fonds D a été le deuxième plus touché, avec une baisse de 6,4 % sur neuf mois. Sa pension tourne autour de 505 dollars. Avec un loyer de 400 dollars, il résume la situation d’une phrase. Sa pension ne dure qu’une journée. Alors il vend des vêtements vintage pour tenir. Il a assigné son gestionnaire en justice et refuse de renoncer à récupérer son argent. Il se dit escroqué et volé. Il veut se battre jusqu’au bout.
À lire aussi


Budget 2027, l’Assemblée réécrit largement la copie et le gouvernement garde la main

Rennes prend l’eau à Nice et laisse son podium vaciller

Un Ballon d’Or pour Kane, et un écart minuscule avec Mbappé

Le Musée d’histoire naturelle de Londres met en ligne une visite virtuelle 3D

Sète et Frontignan perdent encore des habitants

Accords avec l’Algérie: Retailleau « a déjà cédé » selon le RN, sa démission serait « une bonne nouvelle » pour LFI

Sète : Sébastien Denaja dévoile un projet municipal pour « gouverner autrement »

Frontignan : Thibaut Cléret Villagordo officialise sa candidature et promet de réinventer la ville

Sète : une vidéo virale dénonce violences policières et corruption à l’Île de Thau
 PolitiqueEn Ligne 6 jours
Marine Le Pen veut transformer son congrès d’Orléans en rampe de lancement
- PolitiqueEn Ligne 2 jours
Mélenchon veut changer le patron de Bpifrance et faire gonfler l’épargne des Français
- ÉconomieEn Ligne 7 jours
Moody’s maintient la note de la France en Aa3 et offre un répit à l’exécutif
- PlanèteEn Ligne 7 jours
La sécheresse vide les paniers de champignons
- PolitiqueEn Ligne 4 jours
Mélenchon ne veut aucun pardon après l’attentat des Yvelines
- MondeEn Ligne 4 jours
Mbappé perd deux partenariats chinois après une vidéo sur Mao
- SociétéEn Ligne 7 jours
Gilets jaunes, syndicats et lycéens de retour dans la rue, les préfectures serrent la vis
- Faits DiversEn Ligne 4 jours
À Trappes, un homme tué pour sa couleur de peau et un ministre qui parle d’attentat